収入の波があるだけで、なぜこんなに消耗するのか
月収が倍近く変動する状況が続くと、金額の問題だけでなく『来月も大丈夫か』という慢性的な緊張感が、ずっと心のどこかに居座ってしまいます。
それはなぜなのでしょう。多くの声を聞いてきた実感として、不安定さそのものより『不安定がいつまで続くかわからない』という先の見えなさがストレスの正体だと感じます。
仕事が詰まっている月でさえ、来月の受注がゼロだと知った瞬間に、その月の達成感は吹き飛びます。3ヶ月後の見通しがつかなければ、今月の売上がいくらであっても安心できないのです。
この状態が半年、1年と続くと、心身はずっと『いつ危機が来るかもしれない』というスタンバイモードに置かれ続けることになります。その疲弊感は、実際の金額よりもはるかに大きなストレスになっているのではないでしょうか。
独立後の収入の波によるストレスを、会社員の友人に話せない理由
でも、この不安を誰かに相談できるでしょうか。おそらく、相談しにくいと感じているのではないでしょうか。
『フリーランスを選んだのは自分』という手前、弱音を吐くと『自己責任では』という論理で返ってきそうで怖い。実際にそう言われたわけでなくても、そう言われるかもしれない予感が、口を塞いでしまいます。
元同僚がボーナス時期の話をしているのを聞いても、心の中で『いいなあ』と思いながら、黙ってうなずくだけ。こちらは月ごとの変動に一喜一憂しているのに、相手は4ヶ月先のボーナスが確定している。その差が、言葉にならない複雑さを生み出しています。
同時に、心配をかけたくないという気持ちもあります。『フリーランスって自由でいいね』と見られたい立場でいたい気持ちと、実は不安定で必死であるという現実のギャップ。その両方を抱えたまま、黙り込んでしまうのです。
収入が不安定な月、頭の中でぐるぐる繰り返す『あの考え』
そして夜中、特に収入が減った月は、心が勝手に暗い方へ向かい始めます。
『このまま受注が減り続けたら』『急に病気になったら』『老後、どうなっているんだろう』。一度そう考え始めると、止められません。連鎖的に不安が増幅していくのです。
会社員なら自動でカバーされる傷病手当金も、退職金も、厚生年金も。そういう『当たり前』がないことに、改めて気づかされます。
会社員という立場に甘えていたんだ、という自覚が、不安をさらに加速させるのです。
スマートフォンで国民年金の受給額を検索して、その低さに余計落ち込む。そして『こんなので本当に大丈夫なのか』という問い立てのまま、眠りにつく。そんな夜が何度も繰り返されている方は、少なくないのではないでしょうか。
入金までの期間が長く、資金繰りが不安になりやすい方へ。請求書を最短即日で現金化できる仕組みもあります。

その不安、まず『見える化』するだけで少し楽になる
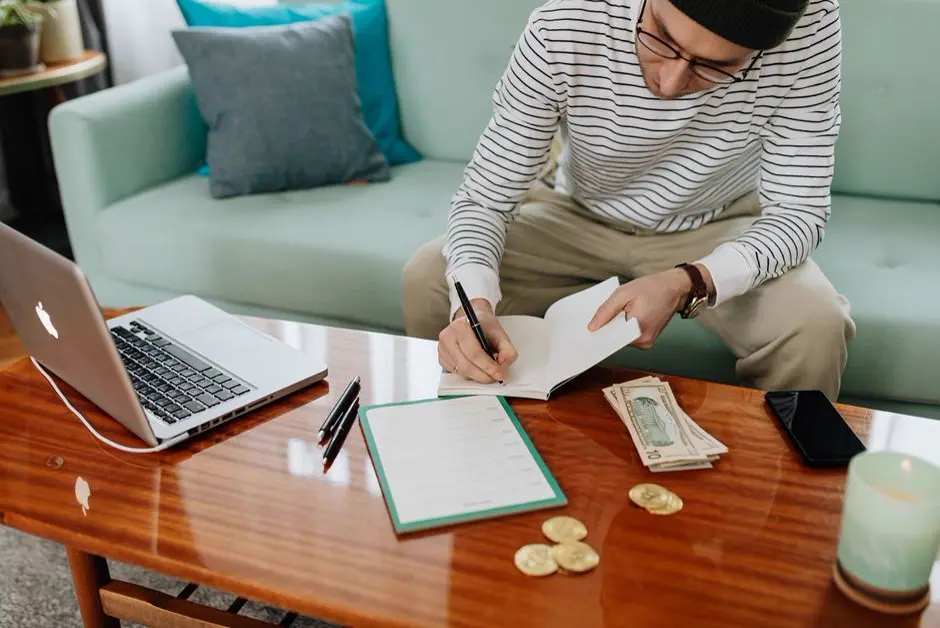
ただ、ここからが大事です。その不安を、少しずつ整理する方法があります。
例えば、過去6ヶ月または12ヶ月の月収を折れ線グラフで書き出してみてください。すると『最低でもこれだけはある』というラインが、見えてきます。
月ごとの収支を記録すると、感覚では『毎月危ういな』と思っていても、実態はそれより少しマシなこともあります。逆に、想定外の穴が見えることもあります。
大事なのは、家計の可視化は問題を解決するための手段ではなく、不安の正体を特定するための作業であるという認識です。
完璧な家計管理を目指す必要はありません。ざっくりでいいので、収入と支出の流れを紙に書いたり、スプレッドシートに入力したりする。その作業自体が、漠然とした恐怖から『具体的な課題』へと変えてくれるのです。
収入の波に備える制度を知っておくと、心の余裕が変わる
そして、知っておくと心強いことがあります。フリーランスや個人事業主が使える積立型の制度が存在するということです。
小規模企業共済やiDeCo、つみたてNISAなど、選択肢があることを知るだけで、不安の質が変わります。
『今すぐ全部やらなければ』という焦りは不要です。むしろ、そうした制度が存在すること、その選択肢があるということを知ることが、心の余裕につながるのです。
月々の積立余力がなければ、今は何もしなくていい。けれど『いつか始めたいな』という選択肢が視界に入ることで、漠然とした不安が『将来への準備』へと変わります。
一人で答えを出そうとしなくていい、次に調べるべきこと
もし、今の不安があまりに重いなら、一人で答えを出す必要はありません。
漠然とした不安を、3つの具体的な問いに分解してみてください。『老後資金をどう確保するか』『急な収入減への備えは何か』『毎月の生活費の最低ラインはいくらか』。この3つに分けるだけで、次に何を調べればいいかが見えやすくなります。
そして、必要に応じてファイナンシャルプランナーなど専門家に相談する方法もあります。無料相談を行っている機関も多くあります。
一人で全部の答えを出す必要はなく、わからないことはわからないままに、小さな一歩から始めればいいのです。収入の波はこれからも続くかもしれません。けれど、その波の中で、少しずつ足元を固めていく。その営みは、決して無駄ではないのです。
よくある質問
Q. 収入の波そのものは避けられないのですが、ストレスを減らす方法はありますか?
A. 完全に波をなくすことはできませんが、その波の中身を『見える化』することで、漠然とした恐怖が『具体的な課題』へと変わります。過去数ヶ月の収入を記録し、最低ラインを把握すること。そして、その最低ラインで生活できる家計にすること。この2つが、心理的な余裕につながると感じます。
Q. フリーランスが使える制度が多いと聞きましたが、今すぐ始めるべきですか?
A. 今すぐ全部を始める必要はありません。大事なのは『そういう選択肢が存在する』ということを知ることです。毎月の積立余力がなければ、無理は禁物。けれど『いつか使える制度がある』という認識があるだけで、不安の色が少し変わることもあります。
Q. 会社員の友人に相談できないなら、誰に話すべきですか?
A. フリーランス同士のコミュニティや、お金の相談に応じる専門家など、『フリーランスの不安定さを理解する人』との対話が役立つことが多いです。また、自分の状況を紙に書くだけでも、頭が整理されることがあります。無理に誰かに話す必要はありませんが、『一人ではない』という感覚を大切にしてください。
※本記事はプロモーションを含みます。